


Average True Range помогает выбрать уровень стоп-лосса, чтобы оставить цене место для обычных колебаний. Небольшой откат после покупки ещё не означает, что рост закончился, поэтому слишком близкий стоп может закрыть сделку раньше времени. Чтобы ограничить потери при движении против вас, связывайте стоп с причиной открытия сделки, например при покупке на отскоке размещайте его ниже области, от которой ждёте роста.
ATR (средний истинный диапазон) обычно выглядит как линия в отдельном окошке под графиком цены. Число рядом с ней показывает средний размах колебаний в тех же единицах, что и цена актива. На снимке ниже ATR Сбербанка показывает 3,89, у акции SBER с ценой в рублях это означает 3 рубля 89 копеек среднего размаха. Знак валюты возле индикатора может отсутствовать, но число всё равно относится к движению цены, а не к условным баллам.
Индикатор рассчитывает это среднее по свечам, каждая из которых показывает движение за выбранное время. На дневном графике одна свеча соответствует дню, на 15-минутном она показывает 15 минут торговли. ATR сравнивает размах нескольких таких движений и учитывает скачки между свечами и показывает, насколько сильно двигалась цена, а направление вашей сделки определяется отдельно.
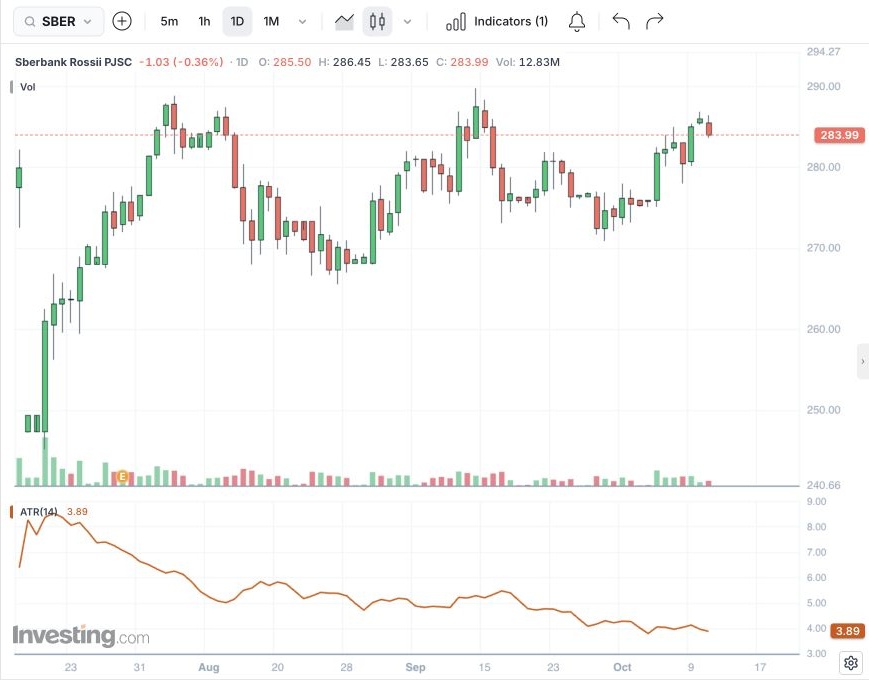
График Сбербанка. Сверху дневные свечи, снизу ATR (14). Число 14 задаёт период расчёта в свечах, 3,89 показывает размах в рублях.
Стоп-лосс по ATR
При открытии покупки первоначальный стоп размещают ниже цены входа. В первом условном примере возьмём ATR 6 рублей и расстояние до стопа 12 рублей, два средних размаха, тогда для покупки по 300 рублей стоп получится на уровне 288 рублей. Число два задаёт размер запаса для движения цены, а не настройку индикатора.
Один средний размах оставляет небольшой запас. При ATR 6 рублей стоп в 6 рублях от покупки может попасть под обычное движение очередной свечи, поэтому в примере мы берём вдвое больше, 12 рублей. Чтобы получить это расстояние, умножаем значение индикатора на два. Так появляется множитель, число, показывающее, сколько средних размахов вы оставляете между покупкой и стопом.

Три средних размаха при том же ATR дадут расстояние 6 × 3 = 18 рублей и стоп 282 рубля. Выбирать число нужно под основание сделки. Посмотрите на графике, насколько цена откатывала после похожих покупок, которые затем продолжали рост, и где находился уровень, после которого ожидаемое движение уже не состоялось. Ниже разберём, как сопоставить такой уровень с расчётом ATR.
Сам ATR считает размах автоматически, но не знает, по какой цене вы купили и какое движение против вас готовы допустить, поэтому он показывает расстояние, а уровень стопа вы рассчитываете отдельно. Полученную цену указывают в стоп-заявке, чтобы брокер отправил заявку на закрытие при её достижении.
Для расчёта ATR берёт расстояние между максимумом и минимумом свечи и учитывает скачок от предыдущего закрытия. Допустим, акция закончила день на 294 рублях, а следующий день провела между 296 и 302 рублями. Внутри новой свечи размах составил 6 рублей, но от прошлого закрытия до нового максимума цена прошла 8 рублей. В расчёт попадёт больший диапазон, 8 рублей, после чего индикатор усреднит его с предыдущими движениями.
На дневном графике ATR 6 рублей означает средний размах дневных движений с учётом таких скачков. Он меняется и при росте, и при падении цены. У рублёвой акции значение 0,26 означает 26 копеек, у акции с ценой в долларах значение 6 означает $6. Для расчётов ниже выбирайте стандартный Average True Range. У отдельной версии ATR% результат выражен в процентах, а здесь нам нужны рубли или изменение валютного курса.
- В TradingView после входа в аккаунт откройте график акции или валютной пары, в меню «Индикаторы» найдите ATR и выберите встроенный «Средний истинный диапазон».
Для начала оставьте стандартный период 14 в поле Length или Period. Он задаёт число свечей для расчёта среднего, а не расстояние до стопа. Стандартное сглаживание RMA в TradingView постепенно меняет прежнее среднее с появлением новой свечи.
Более короткий период быстрее реагирует на движение, более длинный сглаживает его сильнее.
Период и множитель решают разные задачи, поэтому для расстояния в два ATR менять 14 на два не нужно. Рядом с ATR(14) показан рассчитанный результат, его и берите для стопа. Число 28 в поле Period означало бы период расчёта, а рядом с линией ATR рублёвой акции оно означает размах 28 рублей. Настройка точности меняет количество знаков после запятой, чтобы маленькое значение было легче прочитать, но сам размах по-прежнему рассчитывается по движению цены. Берите значение на последней завершённой свече, чтобы расчёт опирался на уже известный размах. В TradingView наведите на неё курсор и прочитайте число рядом с названием ATR в нижнем окошке. На правом краю показано значение последней свечи, при наведении на прошлую свечу вы увидите показатель для неё. Пока текущая свеча формируется, её максимум и минимум меняются вместе с ATR.
Цена стопа и размер покупки акций
Посчитаем стоп для покупки по 284 рублям, используя показанное на снимке значение ATR 3,89 рубля. Возьмём запас в два средних размаха, тогда расстояние составит 3,89 × 2 = 7,78 рубля. Вычитаем его из цены покупки и получаем стоп 284 − 7,78 = 276,22 рубля. В поле цены стоп-лосса нужно вписать 276,22, а не 3,89 и не два.
В таблице сравним стопы для той же покупки. Один средний размах оставляет цене 3,89 рубля, два дают 7,78 рубля, а три дают 11,67 рубля. Чем больше запас, тем ниже окажется стоп.
| Множитель | Расстояние, руб. | Цена стопа, руб. |
|---|---|---|
| 1 | 3,89 | 280,11 |
| 2 | 7,78 | 276,22 |
| 3 | 11,67 | 272,33 |
Продолжим пример с покупкой SBER по 284 рублям и рассчитаем количество акций. Пусть на счёте 100 000 рублей, а на одну сделку выделено 1% возможной потери, или 1 000 рублей. Из них оставим 20 рублей на расходы. Это условные суммы для расчёта, свой запас возьмите из тарифа брокера с учётом покупки и продажи. На снижение цены до стопа остаётся 980 рублей.
Чтобы узнать допустимое количество, делим 980 на 7,78 и получаем примерно 125,96 акции, поэтому округляем результат вниз до 125 акций. На покупку потребуется 125 × 284 = 35 500 рублей. Выход ровно по рассчитанному стопу даст 125 × 7,78 = 972,50 рубля потери, вместе с предусмотренными расходами 992,50 рубля. Количество в заявке должно соответствовать размеру биржевого лота. Для этой покупки SBER лот содержит одну акцию. У акций с лотом из 10 штук расчётные 125 акций пришлось бы округлить вниз до 120. Размер лота указан в описании акции в торговом терминале. Сумма покупки и сумма возможной потери различаются, здесь вы вкладываете 35 500 рублей, а выход планируете в пределах выбранных 1 000 рублей.
Расчёт стоп-лосса на Форексе
Для валютной пары повторим тот же порядок расчёта стопа и объёма. На графике EUR/USD выбран интервал 15m, каждая свеча показывает 15 минут торговли, а ATR(14) под графиком равен 0,00043. У этой пары курс показывает, сколько долларов стоит один евро. Значение индикатора выражено в таком же изменении курса, 0,00043 доллара на евро.
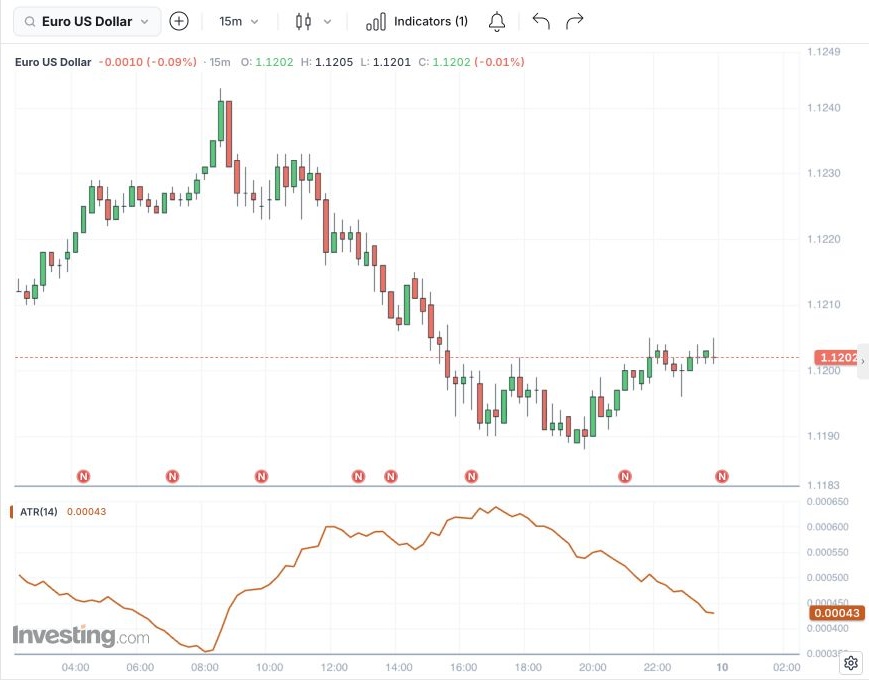
Настройка 14 остаётся той же, что на графике акции, но результат 0,00043 выражен в единицах валютного курса.
Один валютный пункт, или пипс, у EUR/USD равен 0,0001. Делим 0,00043 на 0,0001 и получаем 4,3 пипса. При установке стоп-лосса на Форексе проверьте название поля в окне заявки. Цена стопа, расстояние в пипсах и расстояние в десятых долях пипса требуют разных чисел, например, 8,6 пипса соответствуют 86 минимальным пунктам размером 0,00001 в пятизначной котировке.Для покупки по 1,12020 возьмём запас в два средних размаха, расстояние составит 0,00043 × 2 = 0,00086, или 8,6 пипса. Стоп покупки получим вычитанием, 1,12020 − 0,00086 = 1,11934. При открытии сделки на продажу с расчётом на снижение курса выход происходит через обратную покупку, а стоп размещают выше входа, тогда к 1,12020 прибавляем 0,00086 и получаем 1,12106.
Чтобы связать расстояние с деньгами, возьмём счёт $1 000 и выбранную потерю $10. Оставим $2 на расходы и отклонение цены исполнения. На само движение курса остаётся $8. При расстоянии до стопа 0,00086 потеря на каждый евро объёма составит $0,00086. Делим выделенные $8 на расстояние до стопа, 8 / 0,00086, и получаем примерно 9 302 евро допустимого объёма.
Стандартный лот EUR/USD содержит 100 000 евро. Расчётные 9 302 евро соответствуют примерно 0,093 лота. При шаге объёма 0,01 лота округляем вниз до 0,09 лота, или 9 000 евро. Движение курса до стопа даст 9 000 × 0,00086 = $7,74 потери. Вместе с выбранным запасом $2 получается $9,74. Для такого счёта и расстояния в заявку вводим объём 0,09 лота и цену стопа 1,11934.
Кредитное плечо позволяет открыть валютную сделку на сумму больше остатка счёта. Брокер резервирует для неё часть средств, но результат рассчитывается по всему объёму, в нашем примере по 9 000 евро. При удвоении расстояния до стопа для сохранения тех же $8 объём тоже придётся уменьшить вдвое независимо от кредитного плеча.
Таймфрейм
Таймфрейм задаёт продолжительность свечи, поэтому M5 означает 5 минут, M15 означает 15 минут, H1 соответствует часу, H4 четырём часам, D1 дню. На одном и том же активе ATR на M15 и D1 обычно различается, поскольку за день цена успевает пройти больший путь. Дневное значение не нужно переносить во внутридневную сделку автоматически. Для сделки, которую открываете и закрываете по сигналам M15, возьмите ATR с этого же графика.
- При удержании сделки несколько дней, используйте интервал, на котором видно основание покупки, например H4 или D1. Стоп при этом рассчитывается по выбранному старшему графику, чтобы короткие колебания не подменяли причину долгой покупки.
Чтобы выбрать запас в два или три ATR, сравните на историческом графике одинаковые покупки с обоими расстояниями. Отметьте сделки, где близкий стоп сработал, а цена затем продолжила ожидаемый рост, и сделки, где более дальний стоп увеличил потерю без продолжения роста. Сопоставьте общий результат после расходов, сохраняя в расчётах выбранную сумму возможной потери за счёт уменьшения количества акций при большем расстоянии до стопа.
Расстояние по ATR полезно сопоставить с причиной покупки.
При достижении цены обычного стоп-лосса брокер выставляет рыночную заявку на продажу по доступным ценам, а расчётный уровень стопа и фактическая цена продажи могут различаться. Для своего запаса на исполнение возьмите разницу между ними в истории сделок терминала. У стоп-лимита другой порядок, после срабатывания появляется заявка с заданным ограничением цены, она ждёт покупателя на допустимых условиях, поэтому для автоматического выхода при движении рынка эти типы заявок нужно различать.
Перенос стопа
ATR можно использовать и для сопровождения открытой сделки, когда по мере роста акции, стоп поднимают вслед за ней, сохраняя выбранное расстояние – такой перенос называют скользящим стопом. Для одного из вариантов берут максимум цены после входа и вычитают из него три ATR.
Вернёмся к исходному варианту стопа с двумя ATR и рассмотрим рост SBER до 300 рублей при ATR 3,89 рубля. Расстояние в три ATR составит 11,67 рубля, новый стоп окажется на 288,33 рубля. Он выше первоначального выхода 276,22 рубля. Для этого правила уже поднятый стоп оставляют на месте, когда новый расчёт предлагает цену ниже, иначе расстояние возможного обратного движения снова увеличится.
После завершения свечи выбранного интервала пересчитывайте уровень и, если он стал выше, изменяйте цену действующего стопа в терминале. Заранее определите, как считаете максимум, по самой высокой цене свечи или по её закрытию. Это разные правила, и смешивать их в одной проверке не нужно. После подбора множителя проверьте результат на другом отрезке, который не использовали для настройки. Для первых расчётов сохраните вместе снимок графика, значение ATR, цену входа, цену стопа и объём. Когда сделка закончится, добавьте фактическую цену выхода и расходы. По нескольким таким записям будет видно, где выбранный стоп оставлял достаточно места вашему правилу входа и как расчётная потеря совпадала с результатом. Следующую настройку вы сможете выбирать по результатам собственных сделок с разными множителями ATR.
 (1 оценок, среднее: 5,00). Пожалуйста, оцените пост! Мы очень старались!


