


Второй осциллятор нужен не для красоты графика. На дневных графиках фондовых индексов покупка, когда Стохастик и RSI одновременно ушли в зону перепроданности, за 20 лет приносила в среднем 1,17% за пять дней, а покупка по одному Стохастику почти вдвое меньше. На валютах, криптовалютах и часовых графиках картина обратная. Пока второй индикатор дожидается своей зоны, движение успевает пройти, и подтверждение превращается в опоздание. Ниже разобрано, где двойной сигнал стоит ждать, а где он только мешает.
Как торговать индексами по Stochastic и RSI
Покупайте индекс по закрытию дня, в который обе линии Стохастика с настройками 7, 1, 3 опустились ниже 20, а RSI с периодом 11 ушёл ниже 30. Держите позицию пять торговых дней и закрывайте её по закрытию пятого дня.
Настройки и сигнал
Короткие периоды выбраны не случайно. Стохастик 7, 1, 3 и RSI 11 быстрее стандартных 14 и чаще доходят до крайних зон, но на дневном графике такой резвости как раз хватает, чтобы поймать распродажу на несколько дней. Сигналом считается первый день, когда все три линии оказались в своих зонах, а если индекс пролежал там неделю, повторно покупать не нужно.
Продавать по зеркальному сигналу, когда оба индикатора в зоне перекупленности, смысла нет. В нашей проверке такие продажи на тех же индексах дали около нуля, −0,06% на сделку. Растущий рынок подолгу держится в перекупленности, и короткая позиция против него чаще проигрывает, чем зарабатывает.
Близкий стоп под минимумом последних дней тоже вредит – с ним средний результат падал с 1,17% до 0,61% на сделку, а доля прибыльных с 62% до 23%. Индекс после сигнала часто ещё день-два дёргается вниз и выбивает близкий стоп. Риск удобнее ограничивать размером позиции, чем тесным стопом.

Когда подтверждение полезно
Главный вопрос этой стратегии, нужен ли второй индикатор, лучше всего видно в сравнении. Мы взяли дневные графики S&P 500, Nasdaq 100, Dow Jones, Russell 2000 и немецкого DAX с 2006 года, покупали по сигналу, держали пять дней и учитывали издержки 0,04% на сделку.
| Сигнал | Сделок | Прибыльных | Средний результат |
|---|---|---|---|
| Только Stochastic | 806 | 60% | +0,56% |
| Только RSI | 324 | 60% | +0,82% |
| Stochastic и RSI вместе | 278 | 62% | +1,17% |
| Случайная покупка | 455 | 58% | +0,19% |
Двойной фильтр отсекает две трети сигналов Стохастика, зато оставшиеся стоят вдвое дороже. Лучше всего связка работала на Nasdaq 100, +1,67% на сделку, и на индексе малых компаний Russell 2000, +1,54%. На S&P 500 вышло +1,08%, на DAX +0,84%, на Dow Jones +0,74%. На S&P 500, Nasdaq 100 и DAX плюс держался как в первые десять лет проверки, так и в последние.
Сигналов немного, в среднем по два-три в год на каждый индекс. Зато они приходятся на самые нервные моменты, когда рынок уже упал и новости звучат хуже всего.
Сигналы на Nasdaq 100
На дневном графике CFD на Nasdaq 100 с TradingView за последний год хорошо видны оба недавних сигнала. В конце марта индекс несколько недель сползал вниз, RSI опустился ниже 30, а Стохастик почти к нулю. Через пять дней после покупки Nasdaq 100 стоял на 4,6% выше. Второй раз обе линии оказались в перепроданности в конце июля, после резкого падения на пару тысяч пунктов, и за следующие пять дней индекс прибавил 8,4%.
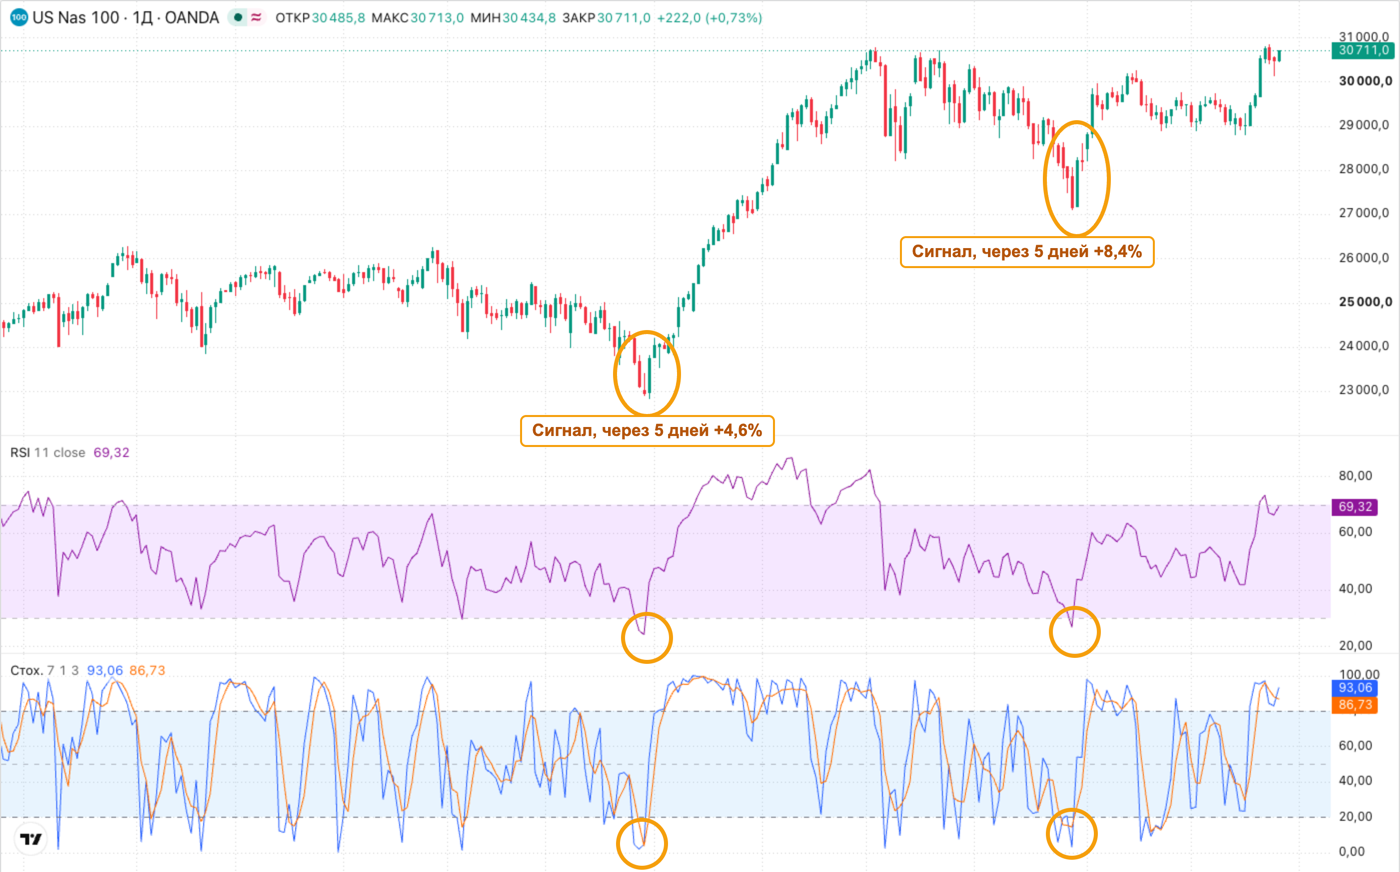
Так складывается не всегда. В той же мартовской распродаже S&P 500 дал сигнал за неделю до дна, и через пять дней индекс был на 2,1% ниже. Четыре сделки из десяти заканчиваются минусом, и результат складывается только на длинной серии.
Купить сам индекс нельзя, но движение можно повторить через фьючерс, биржевой фонд или CFD, как на скриншоте выше. Разные способы заработать на фондовых индексах отличаются издержками и минимальной суммой, и для сделки на пять дней лучше выбрать инструмент с узким спредом.
Когда подтверждение запаздывает
На валютных парах, криптовалютах и сырье та же связка преимущества не дала. На биткоине и эфире покупки по двойной перепроданности уходили в минус, около −0,5% на сделку, падение там часто продолжается дольше, чем успевают отработать осцилляторы. На золоте, серебре, нефти и газе результат не отличался от случайной покупки. На основных валютных парах за два года набралось всего около шестидесяти сигналов, и на такой выборке уверенного вывода нет.
На часовых графиках связка почти ничего не давала. На валютах, криптовалютах и акциях результат после издержек держался около нуля или уходил в минус, на индексах набегали доли процента. Движение после часового сигнала слишком мелкое, чтобы уверенно перекрыть спред и комиссию. На акциях Мосбиржи дневные покупки дали около +0,1% на сделку, почти столько же, сколько случайный вход.
Если хотите опробовать связку, поставьте на дневной график одного-двух индексов Стохастик 7, 1, 3 и RSI 11 и отмечайте каждый день, когда обе линии оказались в перепроданности. Через несколько сигналов станет понятно, насколько вам комфортно покупать в самый разгар распродажи и держать позицию ровно пять дней.

 (22 оценок, среднее: 4,59). Пожалуйста, оцените пост! Мы очень старались!


